


一、旺季预期落空,钢价震荡偏弱
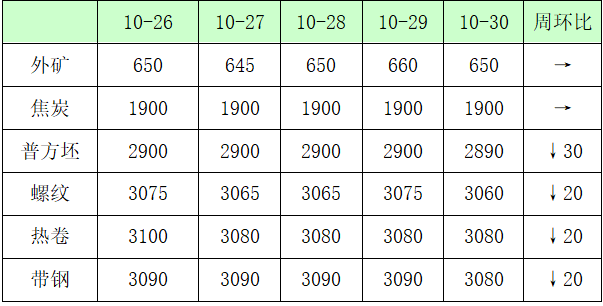
本周国内钢市呈现旺季收尾预期落空、震荡偏弱行情。周初市场仍对月末赶工抱有一丝期待,但下游工程项目资金到位率仍不理想,土建、制造业订单跟进乏力;周中北方降温持续扩散,户外施工逐步进入收尾阶段,用钢需求季节性收缩,市场仅维持刚需采买,成交难有放量,供给收缩预期支撑力度有限,期现延续磨底;周后期北方降温范围扩大,户外施工持续收缩,银十赶工预期基本证伪,贸易商出货意愿较强,盘面在供给托底和季节性需求走弱的博弈下重心继续下移。
原料端,铁矿石港口库存偏高,钢厂坚持按需小批量拿货,矿价区间震荡偏弱运行;焦炭价格暂稳运行,市场供需双弱、提涨落空,成本端支撑弱化,使得整体钢价震荡偏弱。
二、供应端:高炉开工小幅回落、铁水产量略下降
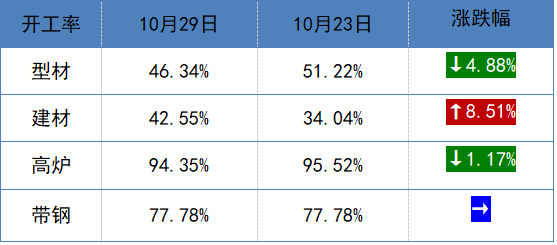
据报春数据统计,本周针对唐山地区钢铁企业的生产情况调研显示,该地区样本钢企中共有5座高炉处于检修(含停产)状态,涉及的总检修容积为7580立方米。经测算,本周唐山地区高炉的容积开工率约为94.35%,较上周统计降1.17%。从全国来看,日均铁水产量环比上周微降0.43万吨至231.87万吨。
唐山地区主要品种开工率情况如下:
三、表需环比小幅回升,钢材库存去化加快
报春数据统计,唐山地区各品种库存去化有所加快:带钢主流仓储库存96.53万吨,较上周减2.63万吨;热卷库存为123.16万吨,周环比减7.8万吨;钢坯库存增3.66万吨至144.46万吨。钢厂亏损压力尚无明显缓解,坯材价差分化,轧材端开工意愿依旧偏弱。成材端控产延续,带钢、热卷同步去库,仅钢坯持续累库,品种结构分化特征突出。本周终端刚需仍有释放,板材订单表现相对好转,带动热卷库存明显回落,但整体需求持续性仍存疑虑,投机拿货情绪谨慎。本周全国钢材总库存为1404.78万吨,环比减少2.97%。分结构看,厂库环比下降3.07%,社库环比下降2.93%,表观需求为840.77万吨,环比增长2.02%。近期终端采购节奏有所恢复,交投热度边际好转,钢材表观消费环比小幅回升。旺季尾声需求有所反复,阶段性刚需释放带动钢材库存进一步去化。
四、钢厂亏损持续,铁水缓慢回落
根据报春数据最新调研:本周唐山地区样本钢厂平均铁水不含税成本为2367元/吨,环比上周降16元/吨;平均钢坯含税成本3138元/吨,环比上周降18元/吨;与当前普方坯出厂价格2890元/吨相比,钢厂平均毛利润-248元/吨。
成材端旺季尾声需求持续偏弱,下游采买保持谨慎,现货成交维持低位,钢价走势偏弱,行业利润仍处低位运行。持续亏损倒逼钢厂增加检修计划,全国 247 家样本钢厂日均铁水回落至 231.87 万吨,环比微降 0.43 万吨,缓慢回落,但钢厂主动大面积减产意愿仍不强,叠加邯郸秋冬季环保管控落地带来区域供应阶段性收缩,整体供给收缩节奏偏慢,产业链负反馈尚未全面兑现。
五、铁矿震荡偏弱,双焦盘面波幅加剧
铁矿:本周铁矿石盘面延续弱势震荡,主连周内低位波动,整体环比小幅下跌,下方支撑偏弱。供应端海外矿山发运维持高位,到港量持续增加,全国 45 个港口进口铁矿库存总量 16467.07 万吨,环比增加 31.94 万吨,供给宽松格局明确。需求端钢厂依旧坚持低库存运行,仅维持刚需补库,主动增库意愿偏弱;铁水小幅回落进一步压制铁矿采购需求,日均疏港量 309.15 万吨,环比下降 6.02 万吨,疏港表现平淡。成材端需求没有实质性改善,矿价缺少向上驱动,短期延续偏弱震荡格局。
焦煤、焦炭:本周焦煤焦炭盘面整体偏弱震荡,多空博弈持续。现货端钢焦僵持格局未破,前期焦企提涨诉求暂未得到钢厂回应,钢厂利润承压,对焦炭采购维持刚需节奏,主动补库意愿偏弱。港口焦炭库存呈现回落,天津港55万吨稳,连云港0.1万吨涨0.03万吨,日照港35万吨降1万吨,青岛港52万吨降3万吨,总库存142.1万吨,环比降3.97万吨,去库对盘面有一定托底,但力度有限。供应端焦企开工保持平稳,焦煤端通关、主产地出货消息反复扰动市场情绪,成本支撑弹性不足。下游铁水维持低位,终端成材需求未见明显回暖,压制双焦上方空间。综合来看,短期煤焦仍将维持弱震荡格局,重点跟踪钢厂对焦炭提涨的反馈、铁水变化以及港口到货节奏。
六、钢铁行业热点
1、中钢协:钢材库存上升,处于近四年高位
中国钢铁工业协会最新发布的行业运行数据显示,国内钢材库存已攀升至近四年高位,供需宽松压力持续显现,对钢价走势形成明显制约。
前三季度,重点统计钢铁企业平均钢材库存量达 1685 万吨,创下近四年同期最高水平;与过往三年同期相比,分别较 2025 年增长 8.7%、2024 年增长 3.6%、2023 年增长 1.6%,库存规模呈逐年抬升态势。进入 10 月上旬,库存累积态势进一步延续,厂库、社库同步走高。
2、邯郸秋冬季钢铁管控落地
10 月 25 日起邯郸地区正式执行钢铁秋冬季管控方案,落实 “18+5” 管控措施,要求重点钢企实施焖炉限产;方案明确若 11 月 15 日前空气质量未退出 “倒十” 或污染程度加重,将升级至 “20+9” 最严管控措施。环保限产趋严带来区域钢材供应收缩预期,短期对钢市情绪形成一定提振。
七、下周展望
宏观层面,地产、基建资金落地节奏仍偏慢,稳增长政策以预期引导为主,对实物需求拉动效果有限;海外通胀反复扰动美元走势,大宗商品整体风险偏好偏弱,市场观望情绪较重。基本面来看,焦炭首轮提涨落地仍存博弈,钢厂亏损局面持续但减产节奏偏慢,终端需求步入旺季尾声,季节性走弱压力逐步显现,表需回升的持续性存疑。
原料端,铁矿港口高库存叠加需求走弱,偏弱格局难改;焦煤低库存与供应扰动形成一定支撑,但整体跟随成材与焦炭波动。综合来看,需求弱现实与减产、环保预期持续博弈,市场单边驱动不足,预计下周维持偏弱震荡。