一、10月钢铁行情回顾:
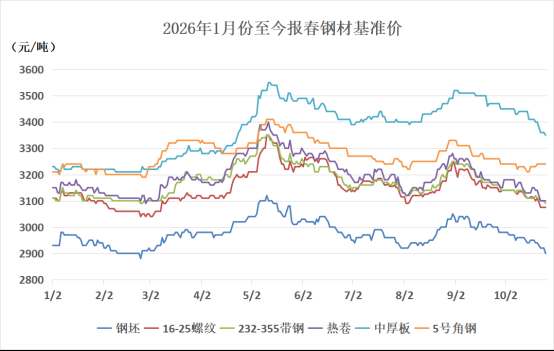
2026年10月国内黑色产业链钢材价格整体呈现节后小幅修复、中旬再度走弱、下旬低位磨底震荡的走势。从盘面来看,钢材期货反复承压,稳增长政策托底预期持续博弈,但政策落地传导偏慢,叠加北方降温、地产偏弱,终端需求回升不及预期,传统“银十”回暖预期落空。市场核心矛盾体现为原料端重心下移、成本支撑减弱,基本面受终端需求弹性不足与钢厂控产托底相互博弈,库存整体呈缓慢去库节奏,钢材价格在需求不足拖累和供给收缩托底之间反复拉扯,整体行情低位震荡,建材与板材品种分化延续。
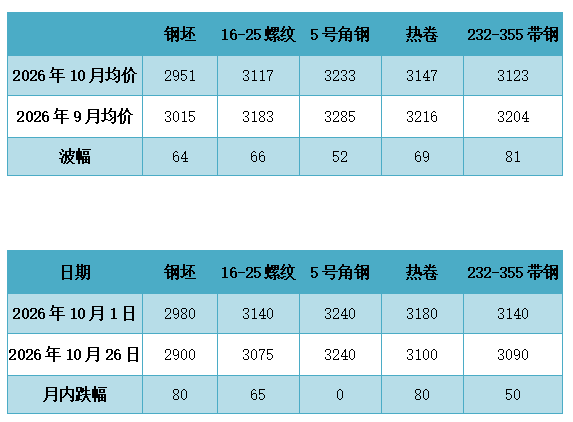
据报春数据统计,截至10月26日,主流市场钢材价格震荡偏弱,整体价格重心较9月份明显下移。具体来看,唐山螺纹(16 25)、热卷(3.5 9.5)等主流品种价格较9月份同期口径对比下跌50-80元/吨。(单位:元/吨)具体如下图:
运行特征:10月份钢材市场整体呈节后预期落空、震荡偏弱走势。上旬国庆长假集中累库,开市后市场博弈“银十”旺季兑现,寄望基建赶工托底需求;中旬旺季证伪情绪扩散,煤焦保供稳价逻辑持续发酵,原料支撑松动,成材盘面承压下行;下旬北方降温进一步压制建筑钢材需求,表观消费环比回落。钢材总库存由假期累库转为缓慢去化,整体去库节奏弱于往年同期。临近月末,市场提前博弈冬储,贸易商操作谨慎,冬储拿货意愿不足,交投清淡,钢价维持弱现实主导的低位震荡。
二、钢铁供给:
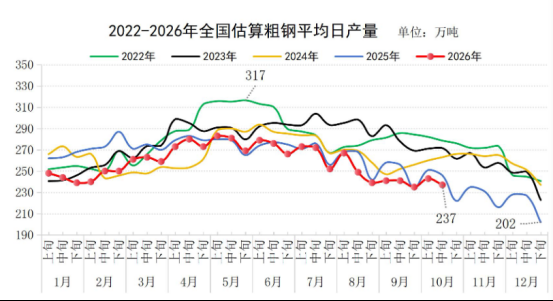
10月钢铁供给整体维持低位区间运行,上旬国庆节后部分检修高炉计划复产,但钢厂亏损约束下复产节奏偏谨慎,铁水增量有限,建材轧线按需控产,建材资源投放保持克制;中旬原料回落带来盈利小幅修复,部分钢厂调整品种结构,铁水向板材倾斜,热卷、中厚板产出相对稳定,建材供给收缩力度减弱;下旬终端需求持续走弱,成材出货承压,钢厂再度启动轧线轮检,整体供给小幅回落。产线结构继续分化,板材端船舶配套订单支撑产线开工偏稳,建材端受淡季预期压制,钢厂主动控量。全国粗钢产量10月维持低位弹性运行,上旬小幅回升、中旬回落、下旬继续控产、品种结构分化的特征,整体难有大幅放量,亏损约束下增产弹性有限。
据中钢协10月中旬统计估算,本旬全国日产粗钢237万吨、环比下降2.3%(见下图),日产生铁209万吨、环比下降2.8%,日产钢材372万吨、环比增长0.4%。
唐山市场:
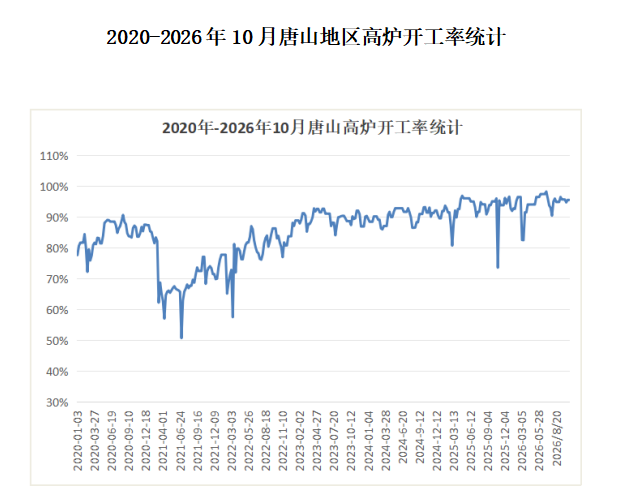
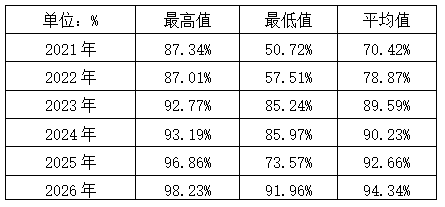
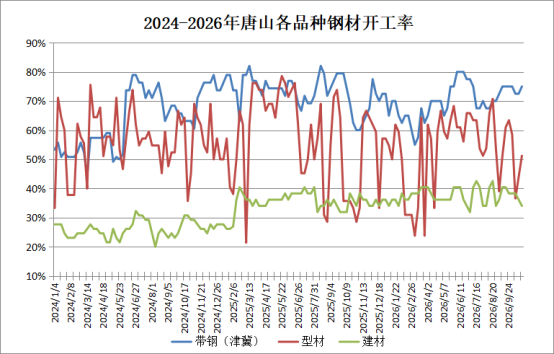
截至10月22日唐山地区钢厂高炉及下游轧材企业开工率如下表所示:
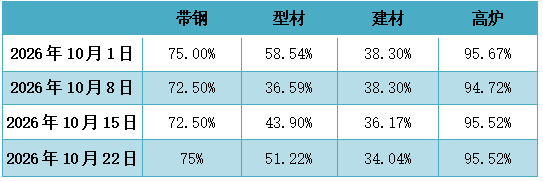
10月唐山高炉开工率整体处于高位窄幅震荡运行,铁水产量维持高位区间,钢厂多随盈利灵活调产,主动大幅减产意愿不强。唐山调坯轧钢开工明显偏弱,整体低位运行,坯材利润倒挂叠加北方终端订单逐步转淡,企业以单定产、间歇性生产,其中型钢压力更大,带钢调坯相对尚可,对钢坯消耗力度有限,坯料更多流向长流程板材。
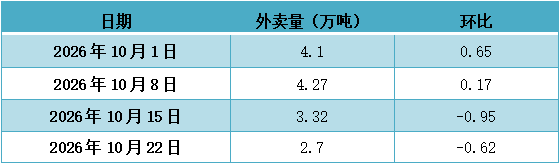
据报春数据统计,10月钢坯外卖量呈现上旬冲高、中下旬连续回落走势。节后初期钢厂外销资源放量,10月8日外卖量触及4.27万吨阶段高点;随着本地调坯轧材开工逐步修复,钢厂资源优先保供周边下游,外发投放持续收缩,10月15日、22日外卖量接连下行至3.32万吨、2.7万吨。
需求端分化明显,上旬跨区域流通拿货尚可,支撑钢坯外流;中下旬远端采买积极性转弱,外调需求降温,本地轧材需求相对占优,调研周期内调坯型钢阶段性成交有所放量,轧钢厂开工率及产能利用率小幅回升,带动钢坯需求量较前期增加,但下游成品出货稳定性不足,预计后期钢坯需求量或稳中走低。供应端,调研周期内个别钢企高炉临时检修,钢坯外卖量以减量为主,后期钢坯供应预计在4万吨左右波动。
10月唐山地区钢厂钢坯外卖量统计如下:
三、钢材需求:
进入传统银十旺季,中下旬北方气温回落,建筑终端需求季节性走弱,工地采买以随用随采为主,叠加部分区域环保绩效管控、钢厂按计划开展高炉轮检,铁水产量逐步回落,整体供给主动收缩力度有限、以结构调整为主。分品种看,建材端受北方施工收尾拖累,订单走弱,钢厂主动控产、减量排产;板材内部分化明显,热卷订单相对平稳,中厚板依托装备制造订单保持韧性,钢厂倾向将铁水向盈利相对偏好的板材产线倾斜,整体无大规模减产动作。
建筑用钢:1-9月基建投资同比下降4.2%、房地产开发投资同比下降20.6%,建筑业PMI9月为50.3%,短暂重回扩张区间,但地产端新开工、施工面积持续负增,整体需求根基偏弱。
供应端,钢厂开工维持相对高位,检修复产交错,长材产量弹性较大,在亏损压力下主动减产节奏偏慢。需求分化明显,上中旬依托基建项目赶工、保障房及城中村改造资金落地,工地刚需集中释放,建材成交阶段性回暖,库存延续去库;但房地产新开工、施工端依旧低迷,难以形成有效拉动。进入下旬,北方气温走低,户外土建施工受限,需求逐步走弱,成交回落,旺季后劲不足。综合看,基建托底力度不足以对冲地产下行压力,北方季节性停工将进一步压制后续需求,建筑用钢供需偏弱格局短期难扭转。
制造业用钢:10月制造业用钢结构性分化延续,宏观上9月制造业PMI为50.1%,重返荣枯线以上,但新出口订单、在手订单偏弱,外需边际承压,1-9月制造业投资同比下降2.1%,内部冷热不均。供给方面,板材轧线保持常规生产,部分特钢产线安排检修,整体供给压力可控。下游板块冷热不均,新能源装备、风电、船舶、工程机械出口订单表现较好,带动高强板、专用优特钢需求稳定;新能源汽车板块保持增量,支撑高端汽车板消费,而传统燃油车、普通家电、通用机械订单修复乏力,普板、普通碳结钢需求偏弱。终端企业资金管控偏严,普遍采取小批量、逢低补库模式,大规模前置备货较少。
四、钢材库存:
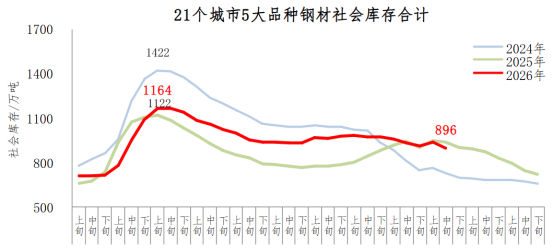
9月确立的去库趋势在10月得以延续,但受旺季尾声终端需求逐步走弱影响,去库速度并未明显加快。尽管钢厂供应小幅回落,但下游需求释放不及预期,需求收缩幅度接近供给收缩幅度,五大品种钢材社会库存保持去化节奏,整体库存绝对值仍处于中等偏上水平,品种呈现分化特征。
据中钢协监测数据,10月中旬,21个城市5大品种钢材社会库存896万吨,环比减少43万吨,下降4.6%,库存由升转降;比年初增加175万吨,上升24.3%;比上年同期减少40万吨,下降4.3%。
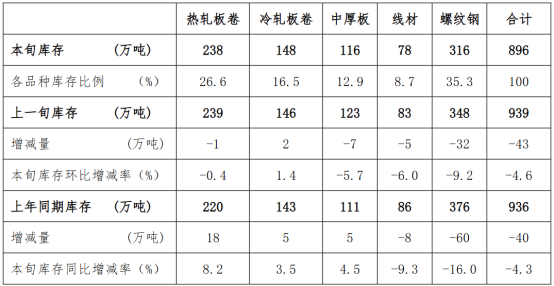
10月中旬,5大品种钢材社会库存环比除冷轧板卷略有上升外,其他品种均有不同程度下降;其中螺纹钢为减量和降幅最大品种;同比来看,5大品种钢材社会库存板材上升,长材下降;其中热轧板卷为增量和升幅最大品种,螺纹钢为减量和降幅最大品种。具体见下表。
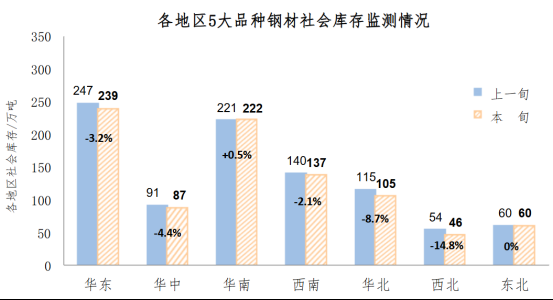
分区域来看,10月中旬,七大区域钢材社会库存环比多数下降,其中华北为减量最大地区,西北为降幅最大地区;华南地区库存环比略有上升,东北库存环比持平;其他地区库存环比均有所下降。具体情况见下图。
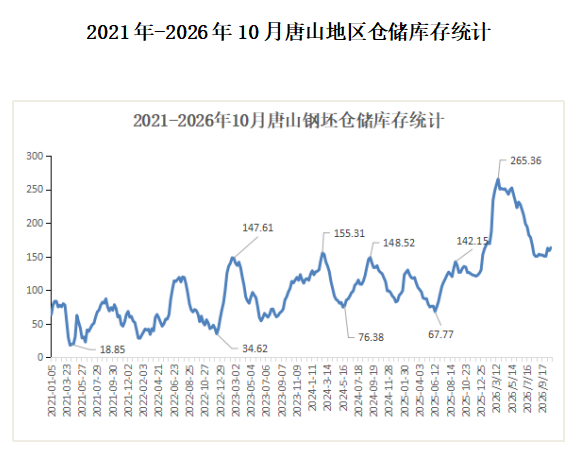
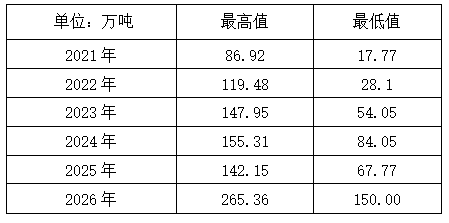
唐山地区:唐山地区各品种库存则整体呈现小幅增长态势,带钢库存从94.02万吨回升至99.16万吨,热卷库存从116.37万吨小幅升至130.96万吨,钢坯库存从150.25万吨回升至162.99万吨。旺季后期下游采购收缩,区域整体累库特征显现。
五、成本分析:
10月成本端核心逻辑发生切换,前期强势的煤焦价格回落,铁矿石维持偏弱震荡,钢厂炼钢综合成本重心下移。虽然原料价格下行,但成材下跌速度更快,钢厂依旧维持亏损状态,多数长流程企业仍处于较大亏损区间。
铁矿石:海外澳巴矿山发运维持高位,铁矿整体供给充裕;国内铁水产量震荡回落,钢厂补库意愿不强,港口铁矿库存持续高位,矿价缺少向上驱动,跟随成材盘面震荡运行。
焦煤、焦炭:随着保供稳价政策逐步落地,煤矿复产推进,蒙煤通关有所改善,前期焦煤结构性紧缺得到一定缓解,焦煤现货价格回落;焦炭经历两轮提降,焦化厂利润被压缩,后期焦企开启提涨诉求,但钢厂亏损背景下接受意愿不强,焦钢博弈加剧。煤焦从9月的强支撑转为10月成本下移的主要变量,但优质主焦煤资源依旧偏紧,成本下行空间存在天花板。
据报春APP数据显示,唐山地区钢厂平均原料成本及钢坯吨钢理论利润情况(10月1日-10月26日):
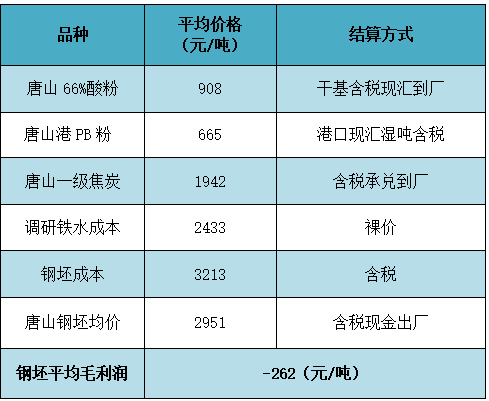
10月原料整体下行,但钢坯同步下跌,全月钢坯依旧处于亏损状态,钢厂亏损扩大78元/吨。
六、钢材进出口:
2026年1-9月钢材总出口8565万吨,同比下降2.6%,降幅较1-8月继续收窄,出口边际修复态势持续巩固。9月单月钢材出口1049万吨,同比小幅回升,环比8月小幅抬升,单月出口保持韧性。
10月钢材出口整体维持平稳,进口继续低位运行。东盟、中东阶段性补库接近尾声,板材出口订单环比9月有所减弱;海外钢铁产能持续释放,韩国、印度、越南钢材产出抬升,持续挤压我国钢材海外市场份额。出口更多依靠船舶、机械制造相关板材支撑,建筑钢材外需表现平淡,难以形成持续性增量。
七、11月市场观点:
1、宏观方面:稳增长政策仍有预期,终端现实依旧偏弱
宏观层面市场对后续稳增长政策仍存期待,但居民信贷、地产销售数据未见实质性改善,地产对建筑钢材的压制逻辑没有改变。土地成交、商品房新开工延续弱势,房企资金压力仍大。基建方面专项债进入投放尾声,受地方债务管控,实物工作量释放力度有限,难带来超预期增量。海外制造业复苏力度有限,叠加海外钢铁产能扩张,出口更多为阶段性支撑,难以驱动钢价趋势向上。
2、供应端:亏损约束生产,铁水延续低位运行
钢厂盈利水平决定11月供给格局。长流程钢厂依旧大面积亏损,叠加行业自律控产,高炉检修将继续推进,铁水产量大概率维持低位,不排除进一步下行风险。电炉方面,气温下降,谷电优惠时段缩短,电炉盈利进一步被压缩,增产空间十分有限。整体粗钢、铁水难以出现大规模复产。
3、需求端:建材进入季节性淡季,板材依靠出口韧性
11月北方气温进一步走低,北方工地逐步停工,建筑钢材需求将出现明显回落,南方工地也将进入需求淡季,建材整体下行压力较大。制造业板块继续分化,工程机械、船舶出口保持韧性,对板材形成一定支撑;国内家电、普通机械内需偏弱。出口端,海外补库窗口基本结束,后续订单边际转弱。整体来看11月需求呈环比下滑态势,是压制钢价的核心因素。
4、成本端:煤焦存在博弈,铁矿偏弱运行
原料端,保供政策持续落地,煤矿复产、蒙煤通关持续推进,焦煤供应紧张局面进一步缓解,但优质低硫主焦煤资源依旧偏紧,价格存在底部支撑;焦化厂亏损下有提涨诉求,与亏损钢厂形成博弈。铁矿石港口库存高位,铁水需求走弱,矿价缺乏上涨动力,跟随成材震荡。原料对钢价底部仍有一定托底,但难以独立推动钢价上行。
5、库存端:累库压力显现,观察累库速度
10月份降库速度放缓,进入11月,终端需求季节性下滑,若无大规模主动减产,钢材社会库存、钢厂库存大概率延续累积。若钢厂加大检修控产力度,可放缓累库节奏;如果需求快速走弱而减产跟进不足,库存持续累积,将会进一步压制钢价。
综合宏观、供需、成本、库存综合判断:11月市场进入传统需求淡季,终端需求环比回落,供给依靠亏损与行业自律约束,成本端煤焦多空博弈。整体市场以震荡偏弱为主,单边上涨基础不足。上方受淡季需求、复产预期压制;下方由高炉持续检修、原料成本构成支撑。重点跟踪高炉检修落地情况、北方停工进度、煤焦现货价格变动以及库存累库幅度。预计11月份钢价依然区间偏弱运行。